
يعتبر التخطيط للتقاعد أحد أهم التحديات المالية التي يواجهها الفرد في حياته. فالسؤال الذي يؤرق الجميع ليس فقط “متى سأتقاعد؟” بل “هل سأملك ما يكفي للعيش بكرامة؟”. في ظل التضخم المتزايد وتغير الظروف الاقتصادية، لم يعد التخمين مجدياً. هنا يأتي دور الآلات الحاسبة المالية، تلك الأدوات الرقمية الذكية التي تحول الأحلام الضبابية إلى أرقام وحقائق ملموسة.
في هذا الدليل الشامل، سنأخذك في رحلة احترافية لتعلم كيفية استخدام الآلات الحاسبة المالية لتقدير موعد تقاعدك بدقة، وفهم العوامل المؤثرة في مستقبلك المالي، وكيفية سد الفجوة بين وضعك الحالي وأهدافك المنشودة.
ما هي الآلات الحاسبة المالية ولماذا هي ضرورية للتقاعد؟
الآلات الحاسبة المالية هي برامج خوارزمية مصممة لإجراء عمليات حسابية معقدة تتعلق بالقيمة الزمنية للنقود، ومعدلات الفائدة، والعوائد الاستثمارية، والتضخم. بدلاً من الغرق في معادلات رياضية صعبة، تتيح لك هذه الأدوات إدخال بيانات بسيطة للحصول على رؤية مستقبلية.
تكمن أهميتها في أنها تخرج العاطفة من التخطيط المالي. فهي لا تجاملك؛ بل تخبرك بالحقيقة بناءً على الأرقام، مما يسمح لك بتعديل مسارك المهني والمالي قبل فوات الأوان.
المدخلات الأساسية: ما الذي تحتاجه الآلات الحاسبة المالية منك؟
لكي تعطيك الآلات الحاسبة المالية نتيجة دقيقة، يجب أن تكون البيانات التي تدخلها واقعية. إليك أهم المتغيرات التي ستطلبها منك أي حاسبة تقاعد احترافية:
1. العمر الحالي وعمر التقاعد المستهدف
هذا يحدد “الأفق الزمني” لاستثماراتك. كلما زاد الفرق بين العمرين، زادت قدرة الفائدة المركبة على العمل لصالحك.
2. الرصيد الحالي للمدخرات والاستثمارات
كم تمتلك اليوم في حساباتك البنكية، المحافظ الاستثمارية، أو صناديق التقاعد (مثل التأمينات الاجتماعية أو 401k)؟
3. معدل العائد المتوقع على الاستثمار
هذا الرقم يعتمد على فلسفتك الاستثمارية. هل تستثمر في الأسهم (عائد مرتفع ومخاطرة عالية) أم في الصكوك والسندات (عائد منخفض وأمان أكثر)؟ عادة ما يتم تقدير معدل يتراوح بين 5% إلى 8% كمتوسط طويل الأمد.
4. معدل التضخم السنوي
هذا هو “العدو الخفي”. الآلات الحاسبة المالية المتقدمة تسمح لك بإدخال معدل التضخم المتوقع (غالباً ما يكون بين 2% إلى 3%) لضمان أن القوة الشرائية لأموالك في المستقبل ستكفي لاحتياجاتك.
5. الدخل السنوي المطلوب عند التقاعد
القاعدة العامة تشير إلى أنك ستحتاج إلى حوالي 70% إلى 80% من دخلك الحالي للحفاظ على نفس مستوى المعيشة بعد التقاعد.
خطوة بخطوة: كيفية استخدام الآلات الحاسبة المالية للوصول لقرار
الخطوة الأولى: حساب “رقم الحرية المالية”
باستخدام الآلات الحاسبة المالية، ابدأ بتحديد المبلغ الإجمالي الذي تحتاجه عند بلوغ سن الستين (مثلاً). إذا كنت ترغب في دخل شهري قدره 4000 دولار، فقد تحتاج إلى محفظة تزيد عن مليون دولار بناءً على “قاعدة الـ 4%” الشهيرة.
الخطوة الثانية: اختبار السيناريوهات (Stress Testing)
الميزة الكبرى في الآلات الحاسبة المالية هي القدرة على تغيير الأرقام. ماذا لو تقاعدت في سن 55 بدلاً من 60؟ ماذا لو انخفض عائد الاستثمار بنسبة 2%؟ هذه السيناريوهات تحضرك للأسوأ وتجعلك أكثر مرونة.
الخطوة الثالثة: تحديد الفجوة التمويلية
بعد إدخال بياناتك، ستخبرك الحاسبة بالنتيجة:
-
فائض: أنت في المسار الصحيح ويمكنك ربما التقاعد مبكراً.
-
عجز: أنت بحاجة لزيادة مدخراتك الشهرية أو تأخير سن التقاعد.
شاهد ايضا”
- الادخار للسفر: كيف تقضي عطلة أحلامك دون ديون؟
- أهم مصطلحات مالية يجب أن يعرفها كل شاب طموح في عام 2026
- كيف تتوقف عن العيش من “الراتب إلى الراتب”؟ دليل الاستقلال المالي الشامل
- كيف تستحدم إكسل لبناء نظام مالي احترافي لعائلتك؟
أنواع الآلات الحاسبة المالية التي يمكنك استخدامها
لا توجد حاسبة واحدة تناسب الجميع، بل هناك أنواع تخدم أغراضاً مختلفة:
-
حاسبات التقاعد البسيطة: تركز على الادخار الشهري والنمو.
-
حاسبات التدفق النقدي: تركز على كيفية سحب الأموال بعد التقاعد لضمان عدم نفاذها.
-
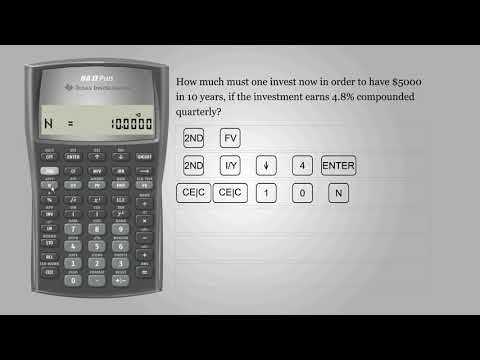
الآلات الحاسبة المالية المادية (مثل HP 12c أو TI BA II Plus): يستخدمها المحترفون لإجراء حسابات معقدة يدوياً، وهي مفيدة لمن يريد فهم “كيفية” عمل الأرقام خلف الكواليس.
العوامل التي غالباً ما ننساها عند استخدام الآلات الحاسبة المالية
عند استخدام الآلات الحاسبة المالية، قد يغفل البعض عن نقاط حاسمة تفسد الحسابات لاحقاً:
-
تكاليف الرعاية الصحية: مع التقدم في السن، تزداد المصاريف الطبية بشكل كبير. يجب تخصيص بند مستقل لها في حساباتك.
-
الضرائب: تذكر أن بعض حسابات الادخار قد تخضع للضريبة عند السحب. تأكد من حساب “صافي الدخل” وليس الإجمالي.
-
تغير نمط الحياة: قد تستهلك في السفر في بداية التقاعد أكثر مما كنت تستهلك أثناء العمل.
استراتيجيات لتحسين نتائجك بناءً على معطيات الحاسبة
بمجرد أن تعطيك الآلات الحاسبة المالية تقدير موعد تقاعدك، يمكنك اتخاذ خطوات عملية:
-
زيادة المساهمات تدريجياً: إذا كان هناك عجز، حاول زيادة ادخارك بنسبة 1% فقط كل عام. تأثير ذلك على المدى الطويل مذهل.
-
تنويع الأصول: لا تضع كل أموالك في سلة واحدة. استخدم نتائج الحاسبة لتقرير كيفية توزيع أموالك بين العقار، الأسهم، والذهب.
-
خفض التكاليف الحالية: كل دولار توفره اليوم هو دولار ينمو عبر الفائدة المركبة في حاسبتك المالية للمستقبل.


الخاتمة: الأرقام لا تكذب، لكنها تحتاج للتحديث
استخدام الآلات الحاسبة المالية ليس عملية تتم لمرة واحدة في العمر. بل يجب أن تكون طقساً سنوياً. الظروف تتغير، الأسواق تتقلب، وأهدافك الشخصية قد تتبدل. من خلال مراجعة حاسبتك المالية بشكل دوري، تضمن أنك دائماً ممسك بزمام المبادرة.
تذكر دائماً أن الهدف من تقدير موعد التقاعد ليس التوقف عن العمل فحسب، بل الوصول إلى المرحلة التي يكون فيها العمل “خياراً” وليس “اضطراراً”. ابدأ اليوم باستخدام الآلات الحاسبة المالية واجعل مستقبلك المالي واضحاً كالشمس.